
- Fiscal
- octubre 05, 2026
OPI 2027: ISR preferencial de 10% para impulsar el mercado de capitales
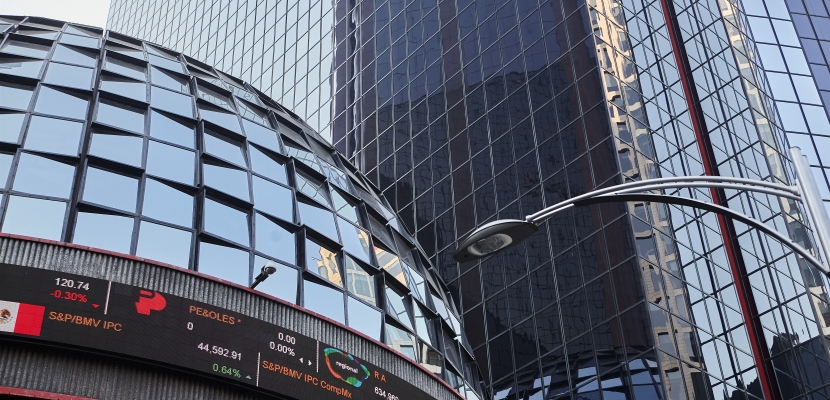
La propuesta busca facilitar que más empresas mexicanas accedan al financiamiento bursátil.
Dentro de la iniciativa de Ley de Ingresos de la Federación para 2027 se propone reincorporar un estímulo fiscal dirigido a determinadas enajenaciones de acciones realizadas con motivo de una oferta pública inicial. El beneficio consiste en aplicar una tasa de ISR de 10% sobre la ganancia obtenida en la venta de acciones de sociedades mexicanas que se coloquen mediante una Oferta Pública Inicial (OPI), siempre que se cumplan los requisitos establecidos por la propia disposición.


